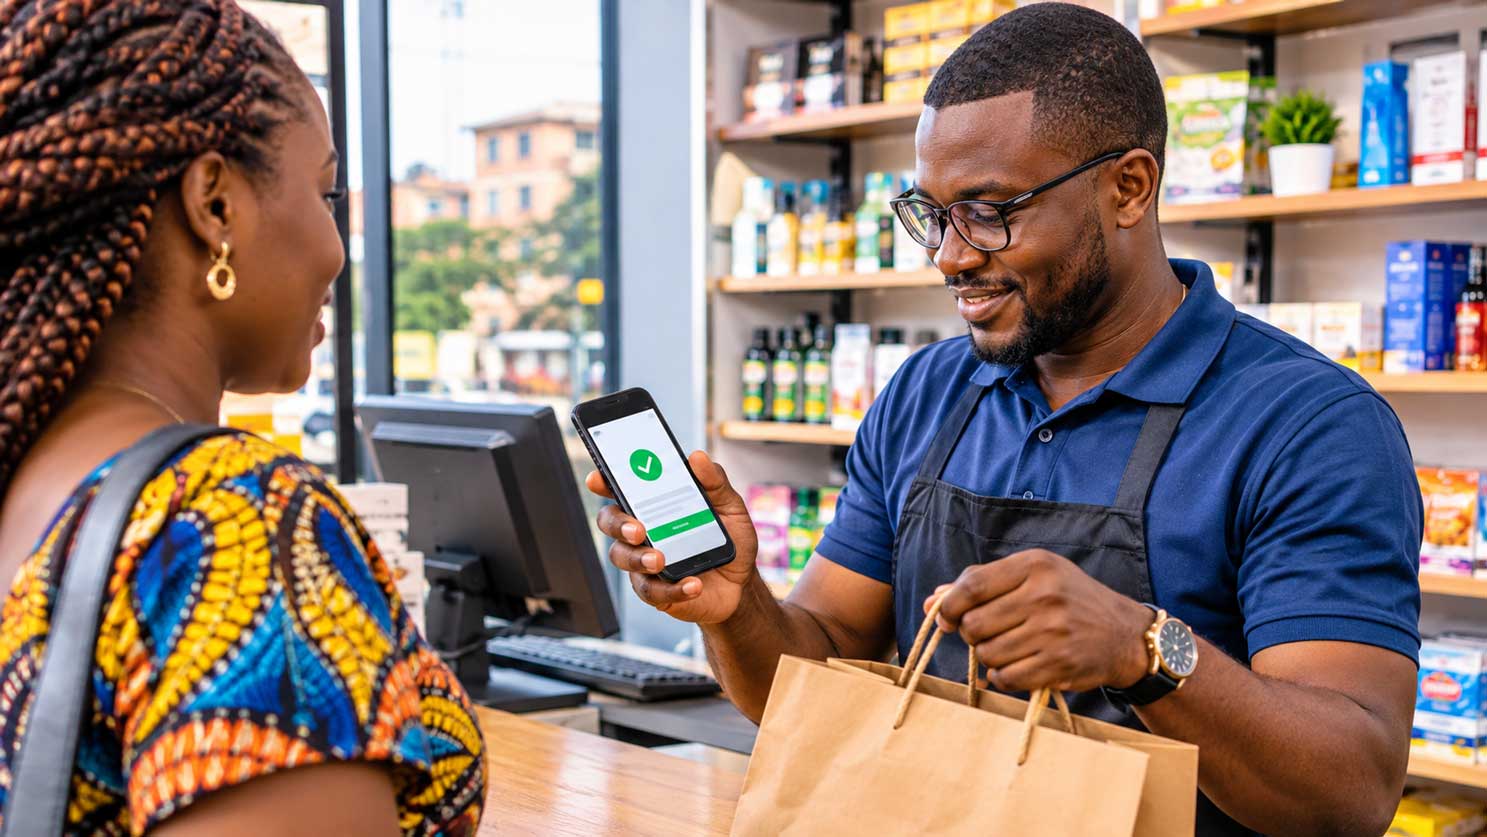
Un client passe une commande sur WhatsApp, reçoit les coordonnées de paiement de votre entreprise et vous envoie une capture d'écran pour confirmer son transfert. Votre commercial voit le message, valide la commande et demande au livreur de préparer la livraison. Quelques minutes plus tard, vous découvrez que l'argent n'est jamais arrivé sur votre compte.
Ce genre de situation illustre l'un des risques auxquels sont confrontées les entreprises qui utilisent le Mobile Money au Cameroun : confondre une preuve de paiement présentée par un client avec une transaction réellement effectuée.
MTN MoMo et Orange Money ont profondément facilité les échanges commerciaux. Les boutiques, restaurants, établissements scolaires, agences immobilières, prestataires de services et entreprises de vente en ligne utilisent désormais les paiements mobiles pour recevoir de l'argent sans passer systématiquement par des espèces.
Mais la facilité des transactions ne doit pas faire oublier les risques. Fausses confirmations, usurpation d'identité, demandes frauduleuses de remboursement, faux agents et comptes professionnels compromis peuvent entraîner des pertes financières et détériorer la confiance des clients.
Pour une entreprise, sécuriser les paiements ne consiste donc pas uniquement à protéger un compte Mobile Money. Il faut également organiser les procédures internes, contrôler les transactions et protéger les outils numériques utilisés pour vendre et encaisser de l'argent.
Voici les principales mesures à mettre en place pour sécuriser les paiements Mobile Money et les transactions en ligne de votre entreprise au Cameroun.
Le Mobile Money, un outil essentiel pour les entreprises camerounaises
Le paiement mobile occupe une place importante dans les habitudes commerciales au Cameroun. Les clients l'utilisent pour régler des achats, payer des prestations, envoyer de l'argent à des proches ou effectuer différentes opérations à distance.
Cette adoption concerne aussi bien les petits commerces que les entreprises disposant de plusieurs points de vente.
Selon les données de l'Agence de régulation des télécommunications (ART) rapportées en novembre 2026, le Cameroun comptait 11,4 millions d'abonnements actifs aux services Mobile Money en 2024. Les revenus générés par ces services avaient atteint 135,8 milliards de FCFA sur la même période.
Ces chiffres illustrent l'importance prise par les paiements mobiles dans l'économie numérique du pays.
Pour les entreprises, plusieurs moyens de paiement sont désormais utilisés :
- MTN MoMo : pour recevoir des transferts et effectuer des paiements via les services Mobile Money de MTN.
- Orange Money : pour les règlements de proximité, les transferts et certains paiements commerciaux.
- Les plateformes de paiement en ligne : pour encaisser les commandes effectuées sur un site e-commerce ou une application.
- Les virements bancaires et autres solutions numériques : pour les règlements entre entreprises et les transactions de montants plus importants.
Ces moyens facilitent les ventes, mais ils multiplient également les points qu'une entreprise doit surveiller : téléphones, comptes, interfaces de paiement, applications, plateformes web et accès des collaborateurs.
La sécurité doit donc faire partie de l'organisation commerciale dès le départ.
Les fraudes Mobile Money les plus courantes au Cameroun
Les escroqueries liées au Mobile Money ne reposent pas toujours sur des techniques informatiques complexes. Certaines exploitent simplement la confiance du vendeur, la précipitation ou le manque de vérification des transactions.
Le Centre de réponse aux incidents de sécurité informatique du Cameroun (CIRT-CM), rattaché à l'ANTIC, décrit plusieurs techniques régulièrement utilisées par les fraudeurs.
1. Les fausses captures d'écran et confirmations de paiement
C'est l'une des situations les plus problématiques pour les commerces qui vendent par téléphone ou sur les réseaux sociaux.
Un client commande un produit et prétend avoir effectué le paiement. Il transmet ensuite une capture d'écran, un faux reçu ou une notification qui ressemble à un véritable message de confirmation.
Dans certains cas, le fraudeur utilise simplement un logiciel de retouche d'image pour modifier le montant ou le numéro du destinataire.
Le vendeur, qui souhaite traiter rapidement la commande, se fie au document transmis et remet le produit au client.
La transaction n'ayant jamais été réalisée, l'entreprise subit une perte directe.
La règle est simple : une capture d'écran envoyée par un client n'est jamais une preuve suffisante de paiement.
La confirmation doit provenir du compte destinataire, de l'application officielle ou de l'interface marchande de paiement utilisée par l'entreprise.
2. Les faux messages provenant prétendument d'un opérateur
Un fraudeur peut envoyer un SMS ou contacter un employé en se présentant comme un agent MTN, Orange ou d'un service financier.
Il prétend généralement qu'un compte présente une anomalie, qu'une transaction est bloquée ou qu'une opération doit être validée pour débloquer un paiement.
La victime est alors invitée à communiquer un code PIN, un code de validation ou à suivre une série d'instructions sur son téléphone.
Certaines escroqueries demandent également à la victime de composer un code USSD qui peut déclencher une opération non souhaitée.
Un véritable agent ne doit pas demander à un client de lui communiquer son code PIN ou ses informations secrètes d'authentification.
Ne composez jamais un code dicté par un inconnu au téléphone, même si cette personne affirme travailler pour votre opérateur.
3. L'arnaque au faux remboursement
Cette technique repose sur une situation qui peut sembler parfaitement crédible.
Une personne contacte votre entreprise en affirmant qu'elle a envoyé de l'argent par erreur sur votre numéro Mobile Money. Elle demande alors un remboursement immédiat.
Pour convaincre le vendeur, elle peut transmettre un message ou une capture d'écran montrant prétendument la transaction.
Le problème est que le transfert initial peut faire partie d'une opération frauduleuse. Le CIRT-CM décrit notamment des scénarios dans lesquels la transaction initiale est ensuite annulée après que la victime a effectué un nouveau transfert pour rembourser l'expéditeur.
L'entreprise risque alors de perdre l'argent qu'elle a volontairement envoyé.
Que faire ?
Ne remboursez jamais directement une transaction simplement parce qu'un inconnu affirme avoir envoyé de l'argent par erreur.
Vérifiez d'abord que les fonds sont réellement arrivés, consultez l'historique des opérations et contactez le service officiel de l'opérateur pour connaître la procédure appropriée.
Un remboursement doit suivre un processus contrôlé, et non se faire sous la pression d'un appel téléphonique.
4. Les fausses demandes de paiement et les liens frauduleux
Les fraudeurs peuvent également envoyer des liens qui ressemblent à ceux d'une plateforme de paiement ou d'un service officiel.
Le message peut annoncer un bonus, une récompense, un remboursement ou une opération nécessitant une confirmation immédiate.
La victime est redirigée vers une fausse page qui cherche à récupérer ses identifiants, son code PIN ou d'autres informations confidentielles.
Les liens frauduleux peuvent aussi être diffusés dans des groupes WhatsApp, des messages privés Facebook ou des e-mails.
Pour une entreprise, le risque est particulièrement important lorsque les employés utilisent les mêmes téléphones pour leurs activités professionnelles et personnelles.
5. L'usurpation d'identité d'une entreprise
Un fraudeur peut créer un faux compte Facebook, WhatsApp ou Instagram en utilisant le nom, le logo et les photos d'une entreprise existante.
Il contacte ensuite les clients en prétendant représenter le commerce et leur communique un numéro de paiement différent de celui de l'entreprise.
Dans d'autres situations, un véritable compte professionnel compromis peut être utilisé pour envoyer de fausses demandes de paiement.
Le client pense alors régler une commande auprès de l'entreprise alors que l'argent est envoyé à un fraudeur.
Cette pratique peut entraîner des pertes financières, des réclamations et une dégradation de la réputation de la marque.
Les entreprises qui commercialisent leurs produits essentiellement sur WhatsApp et Facebook doivent donc protéger leurs comptes et communiquer clairement leurs coordonnées officielles de paiement.
10 mesures pour sécuriser les paiements Mobile Money de votre entreprise
Éviter les fraudes ne dépend pas d'une seule précaution. Les entreprises doivent mettre en place plusieurs contrôles complémentaires afin de protéger les transactions et de limiter les erreurs internes.
1. Toujours vérifier la réception réelle des fonds
C'est la règle la plus importante pour toute entreprise qui accepte les paiements Mobile Money.
Ne validez jamais une commande uniquement à partir d'une capture d'écran ou d'un message transmis par un client.
Avant de livrer un produit ou de commencer une prestation, vérifiez les informations directement sur le compte destinataire.
Contrôlez notamment :
- Le montant effectivement reçu.
- Le numéro ou le compte destinataire.
- La référence de la transaction.
- La date et l'heure de l'opération.
- Le statut réel du paiement.
Lorsqu'une transaction est en attente, échouée ou simplement annoncée par le client, elle ne doit pas être considérée comme un paiement confirmé.
Pour les entreprises qui traitent beaucoup de commandes, l'utilisation d'une interface marchande ou d'un système de confirmation automatisé peut réduire les vérifications manuelles.
La livraison ne doit être déclenchée qu'après validation du paiement.
2. Vérifier le destinataire avant chaque transfert
Les erreurs de destinataire peuvent être particulièrement coûteuses lorsqu'une entreprise effectue des transferts à des fournisseurs, des partenaires ou des collaborateurs.
Avant de confirmer une opération, prenez le temps de vérifier le numéro et le nom du bénéficiaire affiché par le service utilisé.
MTN recommande notamment de contacter la personne à laquelle un transfert est destiné avant de réaliser l'opération, ainsi que de vérifier le nom du vendeur Mobile Money avant de valider un retrait.
Ces précautions sont particulièrement importantes lorsqu'un fournisseur communique de nouvelles coordonnées de paiement.
Une demande de changement de numéro ou de compte doit toujours être confirmée par un autre canal de communication, en utilisant des coordonnées déjà connues.
Un simple message WhatsApp annonçant un changement de numéro ne devrait jamais suffire à modifier les informations de paiement enregistrées dans votre entreprise.
3. Ne jamais communiquer les codes PIN, OTP et mots de passe
Le code PIN Mobile Money est une information confidentielle qui permet de contrôler les opérations sur un compte.
Un code OTP ou code de vérification peut également permettre de confirmer une connexion, une opération ou une modification de compte.
Ces informations ne doivent jamais être communiquées à un client, un fournisseur, un prétendu agent ou un collègue qui n'a pas à les connaître.
Quelques règles doivent être clairement appliquées :
- Ne communiquez jamais votre code PIN Mobile Money.
- Ne transmettez pas les codes reçus par SMS à un tiers.
- Ne partagez pas les identifiants de votre application de paiement.
- Ne saisissez pas un code USSD simplement parce qu'une personne vous le demande.
- Ne conservez pas vos codes secrets dans des notes accessibles sur votre téléphone.
Le personnel doit comprendre qu'un appel prétendument urgent provenant d'un opérateur ne justifie jamais la communication d'informations confidentielles.
4. Séparer les comptes professionnels et personnels
Utiliser le même numéro pour les dépenses familiales, les achats personnels et les encaissements commerciaux complique le suivi des transactions.
Cette organisation rend également plus difficile l'identification des opérations suspectes.
Il est préférable de disposer d'un numéro ou d'un compte dédié à l'activité professionnelle, selon les conditions proposées par l'opérateur.
L'entreprise devrait également déterminer clairement :
- Qui peut consulter les opérations.
- Qui est autorisé à recevoir les paiements.
- Qui peut effectuer les retraits.
- Qui valide les remboursements.
- Qui est responsable du suivi quotidien des transactions.
Pour les structures qui disposent de plusieurs employés, il est important d'éviter que tous les collaborateurs utilisent librement les mêmes identifiants.
La séparation entre les comptes personnels et professionnels facilite la comptabilité, le contrôle des opérations et la gestion des responsabilités.
5. Mettre en place une procédure écrite pour les paiements et remboursements
Les règles de paiement ne devraient pas dépendre uniquement de l'expérience ou de la vigilance d'un employé.
Même une petite entreprise peut mettre en place une procédure simple qui précise comment une transaction doit être traitée.
Par exemple :
- Toute commande doit disposer d'une référence identifiable.
- Aucun produit ne doit être livré sans confirmation effective du paiement.
- Les paiements de montants importants doivent faire l'objet d'une vérification supplémentaire.
- Les remboursements doivent être autorisés par une personne responsable.
- Tout changement de coordonnées de paiement doit être confirmé auprès du fournisseur concerné.
- Les opérations inhabituelles doivent être signalées avant toute validation.
Lorsqu'une entreprise dispose de plusieurs employés, la séparation des responsabilités est particulièrement utile.
Un commercial peut enregistrer une commande, un caissier confirmer le paiement et un responsable autoriser les remboursements.
Cette organisation évite qu'une seule personne puisse effectuer toutes les opérations sans contrôle.
6. Contrôler régulièrement les transactions et tenir un registre des paiements
Une entreprise doit pouvoir retrouver facilement les paiements reçus, les remboursements effectués et les opérations qui restent à vérifier.
Pour cela, un registre quotidien des transactions constitue une bonne pratique.
Il peut être tenu dans un logiciel de gestion, un système de comptabilité ou un simple fichier protégé lorsque le volume des opérations est limité.
Les informations utiles comprennent :
- La date de la transaction.
- La référence de la commande.
- Le montant attendu.
- Le montant réellement reçu.
- Le moyen de paiement utilisé.
- La référence de la transaction financière.
- Le statut du paiement.
- Le nom du collaborateur ayant effectué la vérification.
Cette méthode permet de rapprocher les commandes des paiements reçus et de détecter les incohérences.
Par exemple, si votre boutique en ligne enregistre dix commandes dans la journée, vous devez pouvoir vérifier que chaque commande correspond bien à un paiement confirmé.
Il faut également consulter régulièrement l'historique des transactions pour repérer les retraits, transferts ou remboursements inhabituels.
Ces registres contenant des informations sur vos clients, pensez aussi à protéger les données personnelles de vos clients.
7. Sécuriser WhatsApp Business et les réseaux sociaux de l'entreprise
Pour de nombreux commerces camerounais, WhatsApp, Facebook et Instagram représentent les principaux canaux de vente et de communication avec les clients.
Un compte compromis peut donc permettre à un fraudeur de détourner directement des paiements.
Il est recommandé de :
- Activer la vérification en deux étapes.
- Utiliser un mot de passe unique pour chaque compte.
- Limiter les personnes autorisées à administrer les pages.
- Vérifier régulièrement les appareils connectés.
- Supprimer les anciens accès inutilisés.
- Protéger les téléphones professionnels avec un verrouillage sécurisé.
L'entreprise devrait également communiquer ses coordonnées officielles de paiement sur ses supports de vente.
Lorsqu'un client reçoit une demande de transfert provenant d'un nouveau numéro, il doit pouvoir vérifier qu'il s'agit bien d'une communication légitime.
Il est également utile d'informer les clients que l'entreprise ne leur demandera jamais leur code PIN ou leurs codes de validation.
8. Sécuriser votre site e-commerce et vos solutions de paiement en ligne
Les entreprises qui vendent sur Internet doivent accorder une attention particulière à la sécurité de leurs plateformes.
Un site e-commerce peut traiter des informations personnelles, des références de commandes, des données de paiement et des informations relatives aux clients.
Une intégration de paiement mal configurée peut permettre à un utilisateur malveillant de falsifier le statut d'une commande ou d'exploiter une vulnérabilité technique.
Pour limiter ces risques :
Choisissez un prestataire de paiement fiable. Vérifiez son identité, ses conditions d'utilisation, ses mécanismes de confirmation et les modalités de traitement des transactions.
Utilisez HTTPS. Le site doit disposer d'un certificat SSL/TLS valide afin de sécuriser les échanges entre les visiteurs et le serveur.
Ne stockez pas les informations sensibles inutilement. Les codes PIN Mobile Money et les données complètes des cartes bancaires ne doivent pas être conservés directement par votre entreprise.
Protégez les clés API. Les identifiants techniques fournis par les plateformes de paiement doivent être conservés côté serveur et jamais exposés dans le code public du site.
Vérifiez les notifications de paiement. Lorsqu'une plateforme utilise des notifications automatiques ou des webhooks, le serveur doit vérifier leur authenticité, la référence de la transaction, le montant et le statut avant de valider une commande.
Maintenez votre site à jour. Pour une boutique WordPress ou WooCommerce, les mises à jour du CMS, des extensions et des passerelles de paiement doivent être effectuées régulièrement.
Une commande affichée comme payée dans le navigateur du client ne constitue pas une preuve suffisante. La confirmation doit être vérifiée côté serveur ou dans l'interface officielle du prestataire.
Pour une démarche de sécurité plus large, consultez nos recommandations pour protéger les systèmes informatiques de votre entreprise.
9. Former les employés qui manipulent les paiements
La sécurité des paiements dépend aussi des personnes qui interviennent dans les opérations quotidiennes.
Un caissier peut être trompé par une fausse capture d'écran. Un commercial peut communiquer des informations à un faux agent. Un community manager peut perdre le contrôle du compte qui reçoit les commandes.
Tous les collaborateurs concernés doivent connaître les principales techniques de fraude.
La sensibilisation devrait porter sur :
- La reconnaissance des faux messages de paiement.
- Les demandes suspectes de code PIN ou OTP.
- Les tentatives de manipulation par téléphone.
- Les faux remboursements.
- Les modifications frauduleuses de coordonnées bancaires.
- Les procédures internes de confirmation et de signalement.
Il est également recommandé de tester régulièrement les procédures afin de vérifier que les employés savent comment réagir lorsqu'une opération paraît suspecte.
L'objectif n'est pas de demander aux équipes de devenir des spécialistes de la cybersécurité, mais de leur donner les bons réflexes pour éviter les erreurs les plus fréquentes.
10. Prévoir une procédure en cas de fraude ou d'opération suspecte
Une entreprise doit savoir quoi faire lorsqu'un paiement semble frauduleux ou qu'un compte professionnel est compromis.
L'absence de procédure peut aggraver les pertes, notamment lorsqu'une personne continue à effectuer des opérations après avoir constaté un problème.
Dès qu'une fraude est suspectée :
- Contactez immédiatement l'opérateur Mobile Money ou la banque concernée par ses canaux officiels.
- Demandez le blocage ou la sécurisation du compte si nécessaire.
- Signalez toute opération non autorisée et demandez les instructions pour une éventuelle contestation.
- Changez les identifiants compromis depuis un appareil sécurisé.
- Conservez les messages, références, numéros et preuves disponibles.
- Informez les responsables de l'entreprise et, si nécessaire, les clients concernés.
Une tentative de fraude doit également être documentée afin d'identifier son origine et d'éviter qu'elle ne se reproduise.
En cas de fraude numérique, d'usurpation d'identité ou de perte de données, le CIRT-CM, qui relève de l'ANTIC, met à disposition un dispositif de signalement des incidents.
La conservation des preuves est importante : ne supprimez pas précipitamment les messages, les reçus ou les conversations qui pourraient être utiles à une investigation.
Que faire lorsqu'un paiement Mobile Money semble frauduleux ?
Lorsqu'une entreprise constate une transaction suspecte, il faut éviter d'agir dans la précipitation.
Voici une démarche simple à suivre.
Étape 1 : suspendre l'opération commerciale concernée.
Ne livrez pas le produit et ne validez pas une nouvelle opération tant que la situation n'est pas clarifiée.
Étape 2 : vérifier l'historique du compte.
Consultez le compte destinataire depuis l'application officielle ou l'interface de gestion utilisée par l'entreprise.
Étape 3 : contacter l'opérateur.
Signalez immédiatement la transaction suspecte et demandez les démarches possibles. Plus le signalement est rapide, meilleures sont les chances de limiter les conséquences, sans garantie que les fonds puissent être récupérés.
Étape 4 : protéger les accès.
Si le compte ou le téléphone semble compromis, sécurisez les identifiants et faites suspendre les accès concernés selon les instructions du prestataire.
Étape 5 : conserver les preuves.
Enregistrez les références de transaction, les numéros impliqués, les messages, les captures d'écran et les dates.
Étape 6 : effectuer un signalement si nécessaire.
En cas de perte financière ou d'usurpation d'identité, rapprochez-vous des autorités compétentes et déclarez l'incident auprès de l'ANTIC/CIRT-CM.
Le portail de signalement est accessible sur le site officiel du CIRT-CM : https://cirt.cm/
Une checklist de sécurité pour les entreprises qui acceptent Mobile Money
Avant de considérer votre système de paiement comme suffisamment sécurisé, vérifiez les points suivants.
- Les coordonnées officielles de paiement sont connues de tous les employés.
- Chaque paiement est vérifié sur le compte destinataire ou l'interface marchande.
- Les collaborateurs ne communiquent jamais leurs codes PIN ou OTP.
- Les comptes professionnels sont séparés des comptes personnels.
- Les remboursements nécessitent une autorisation.
- Les coordonnées des fournisseurs sont vérifiées avant chaque modification.
- Les transactions sont enregistrées et rapprochées des commandes.
- Les comptes WhatsApp et réseaux sociaux sont protégés.
- Les employés connaissent les principales techniques d'escroquerie.
- Une procédure existe en cas de fraude ou de piratage.
Cette vérification peut être réalisée une première fois, puis répétée régulièrement pour s'assurer que les procédures sont toujours appliquées.
Questions fréquentes sur la sécurité Mobile Money au Cameroun
Comment savoir si un paiement MTN MoMo ou Orange Money est réellement arrivé ?
Il faut consulter directement le compte destinataire depuis l'application officielle, le service de consultation des opérations ou l'interface marchande utilisée. Vérifiez le montant, la référence et le statut de la transaction. Un SMS ou une capture d'écran transmis par le client ne suffit pas à confirmer la réception des fonds.
Peut-on se faire arnaquer avec une simple capture d'écran Mobile Money ?
Oui. Une capture d'écran peut être modifiée pour imiter un reçu de transaction ou une confirmation de paiement. Le commerçant doit toujours vérifier les fonds sur son propre compte avant de remettre un produit ou de commencer une prestation.
Que faire si un client affirme avoir envoyé de l'argent par erreur ?
Ne procédez pas immédiatement à un remboursement. Vérifiez d'abord la réception effective des fonds, contactez l'opérateur et suivez la procédure officielle de traitement ou d'annulation de la transaction. Ne transférez jamais de l'argent à un inconnu simplement parce qu'il vous le demande.
Un agent MTN ou Orange peut-il demander mon code PIN ?
Non. Votre code PIN Mobile Money est confidentiel. Vous ne devez pas le communiquer à un prétendu agent, à un client ou à un autre interlocuteur. Méfiez-vous également des demandes consistant à composer des codes USSD dictés par téléphone.
Comment sécuriser les paiements d'une boutique en ligne au Cameroun ?
Utilisez une solution de paiement adaptée à votre activité, sécurisez votre site avec HTTPS, protégez les clés API, vérifiez les confirmations de paiement côté serveur et maintenez votre plateforme à jour. Il faut également enregistrer les références des transactions et vérifier que chaque commande correspond à un paiement réellement confirmé.
Une petite entreprise doit-elle utiliser un compte Mobile Money professionnel ?
Une solution dédiée à l'activité est généralement préférable lorsque l'entreprise reçoit régulièrement des paiements. Elle facilite le suivi des opérations, la comptabilité et le contrôle des accès. Le choix du compte ou du service doit respecter les conditions de l'opérateur et les besoins réels de l'entreprise.
Que faire si un compte Mobile Money professionnel est piraté ?
Contactez immédiatement l'opérateur par ses canaux officiels pour signaler l'incident et sécuriser le compte. Si les accès numériques associés sont compromis, révoquez les sessions inconnues, changez les identifiants depuis un appareil fiable et conservez les éléments utiles à l'investigation. En cas de perte financière, signalez également l'incident aux autorités compétentes.
Sécurisez vos paiements pour protéger votre activité et vos clients
Le Mobile Money et les paiements en ligne offrent de nombreuses possibilités aux entreprises camerounaises. Ils facilitent les ventes à distance, réduisent la manipulation des espèces et permettent aux clients de régler leurs commandes plus facilement.
Mais ces avantages ne doivent pas conduire à négliger la sécurité.
Une entreprise qui encaisse des paiements doit pouvoir vérifier chaque transaction, contrôler les accès à ses comptes, protéger ses outils numériques et appliquer des procédures claires pour les remboursements et les opérations inhabituelles.
Ces précautions sont utiles aussi bien pour un petit commerce qui reçoit quelques paiements par jour que pour une boutique en ligne qui traite des dizaines ou des centaines de commandes.
Votre entreprise accepte les paiements Mobile Money ou les règlements en ligne ?
Nous pouvons vous accompagner dans la sécurisation de votre environnement numérique, la protection de vos comptes professionnels, la sécurisation de votre site e-commerce et l'organisation de vos processus de paiement.
Contactez notre équipe pour discuter des mesures adaptées à votre activité et réduire les risques liés aux transactions numériques.
Sources et références
- CIRT-CM / ANTIC – Sécurisez vos transactions Mobile Money
- CIRT-CM / ANTIC – Méfiez-vous du phishing et des arnaques en ligne
- CIRT-CM – Signaler un incident de cybersécurité
- MTN Cameroon – Informations et conseils pour prévenir les cybercrimes
- Orange Money Cameroun – Comment protéger son compte
- Orange Money Cameroun – Foire aux questions
- We Are Tech Africa – Paiements numériques : le Cameroun face au défi de la sécurisation des plateformes, 2 novembre 2026
Cet article présente des recommandations générales de prévention. Les procédures de contestation, d'annulation et de remboursement dépendent des conditions et mécanismes de chaque opérateur ou prestataire de paiement.